Domain profipaket.de kaufen?
Wir ziehen mit dem Projekt
profipaket.de um.
Sind Sie am Kauf der Domain
profipaket.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain profipaket.de kaufen?
Was sind sonstige Kosten?
Was sind sonstige Kosten? Sonstige Kosten sind Ausgaben, die nicht direkt mit der Produktion eines Produkts oder der Erbringung einer Dienstleistung in Verbindung stehen, aber dennoch für das Unternehmen anfallen. Dazu gehören beispielsweise Verwaltungskosten, Marketingkosten, Reparatur- und Wartungskosten sowie Versicherungsbeiträge. Diese Kosten können einen erheblichen Anteil an den Gesamtkosten eines Unternehmens ausmachen und sollten daher sorgfältig überwacht und kontrolliert werden. Es ist wichtig, diese Kosten im Blick zu behalten, um die Rentabilität des Unternehmens sicherzustellen und mögliche Einsparungspotenziale zu identifizieren. **
Was sind sonstige anrechenbare Kosten?
Sonstige anrechenbare Kosten sind Ausgaben, die im Rahmen eines Projekts oder einer Transaktion entstehen und für die Abrechnung oder Erstattung in Betracht gezogen werden können. Dazu gehören beispielsweise Reisekosten, Materialkosten, Gebühren oder Lizenzgebühren. Diese Kosten müssen angemessen und nachvollziehbar sein, um erstattet werden zu können. Es ist wichtig, alle anrechenbaren Kosten sorgfältig zu dokumentieren, um eine reibungslose Abrechnung zu gewährleisten. Letztendlich dienen anrechenbare Kosten dazu, sicherzustellen, dass alle Ausgaben im Rahmen des vereinbarten Budgets bleiben und transparent abgerechnet werden können. **


Ähnliche Suchbegriffe für Sonstige Kosten
Top-Angebote
Produkte zum Begriff Sonstige Kosten:
-
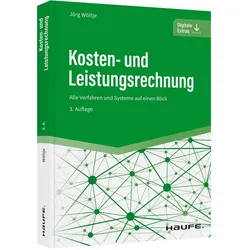
Kosten- und Leistungsrechnung, Fachbücher von Jörg WöltjeUnternehmen sind einem immer höheren Wettbewerbsdruck ausgesetzt. Umso wichtiger ist eine effiziente Kostenkontrolle. Dieses Buch bietet Ihnen einen praktischen Einstieg in die Kosten- und Leistungsrechnung. So kennen Sie stets die aktuellen Zahlen und können das Unternehmen sicher steuern. Inhalte: - Alle Verfahren und Fachbegriffe auf einen Blick - Mehr Transparenz und Kontrolle in der Finanzplanung - Online-Plattform: Excel-Rechner zur Liquidität, Cashflow, Finanzplanung etc. - Mit zahlreichen Übungen und Lösungen Neu in der 3. Auflage: Life-Cycle-Costing (Produktlebenszyklusrechnung), leichter nachvollziehbare vertiefte Beispiele, mehr Schritt-für-Schrittabfolgen Digitale Extras: - Rechner und Übersichten - Aufgaben und Lösungen.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kommunale Kosten- und Leistungsrechnung, Fachbücher von Falko SchusterDie Kosten- und Leistungsrechnung müssen die Städte, Kreise und Gemeinden nicht neu entdecken. Im Gegenteil, es handelt sich hierbei um ein betriebswirtschaftliches Instrumentarium, das in Kommunalverwaltungen seit vielen Jahren mit Erfolg eingesetzt wird. Die in den letzten Jahren zu verzeichnende radikale Veränderung des kommunalen Haushaltsrechts hat allerdings auch die Kosten- und Leistungsrechnung berührt. Diese Neuerungen und aktuellen Ansätze werden deshalb in der vorliegenden dritten Auflage aufgegriffen und anschaulich thematisiert.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was fällt unter sonstige Kosten BWA?
Was fällt unter sonstige Kosten BWA? In der Betriebswirtschaftlichen Auswertung (BWA) fallen unter sonstige Kosten alle Aufwendungen, die nicht den Betriebs- oder Personalkosten zugeordnet werden können. Dazu gehören beispielsweise Reparaturen, Versicherungen, Werbekosten oder Reisekosten. Diese Kostenpositionen sind oft individuell und können je nach Unternehmen variieren. Es ist wichtig, diese Kosten genau zu erfassen und zu überwachen, um die finanzielle Situation des Unternehmens richtig einschätzen zu können. **
-
Was sind sonstige Kosten in der BWA?
In der Betriebswirtschaftlichen Auswertung (BWA) sind sonstige Kosten alle Kosten, die nicht den direkten oder indirekten Betriebskosten zugeordnet werden können. Dazu gehören beispielsweise Reparatur- und Wartungskosten, Werbekosten, Versicherungsbeiträge oder auch Reisekosten. Diese Kosten können je nach Unternehmen und Branche stark variieren und haben oft keinen direkten Zusammenhang mit der Produktion oder dem Vertrieb von Waren oder Dienstleistungen. Es ist wichtig, diese Kosten genau zu erfassen und zu überwachen, um die Gesamtkostenstruktur des Unternehmens zu verstehen und gegebenenfalls Anpassungen vorzunehmen. **
-
Ist Vermietung eine sonstige Leistung?
Ist Vermietung eine sonstige Leistung? Diese Frage hängt von der Definition von "sonstiger Leistung" ab. Im Allgemeinen bezieht sich eine sonstige Leistung auf Dienstleistungen, die nicht unter die üblichen Kategorien wie Lieferung von Waren oder Dienstleistungen fallen. Vermietung könnte als eine solche Dienstleistung betrachtet werden, da sie nicht direkt mit dem Verkauf von Waren oder Dienstleistungen verbunden ist. Es kommt jedoch auch darauf an, in welchem Kontext die Frage gestellt wird, da die steuerliche Behandlung von Vermietungen je nach Land und Gesetzgebung unterschiedlich sein kann. In einigen Fällen könnte Vermietung als sonstige Leistung betrachtet werden, während sie in anderen Fällen möglicherweise nicht unter diese Kategorie fällt. **
-
Was ist eine sonstige Leistung?
Was ist eine sonstige Leistung? Eine sonstige Leistung bezieht sich auf Dienstleistungen oder Lieferungen, die nicht unter die üblichen Kategorien von Waren oder Dienstleistungen fallen. Sie können beispielsweise Beratungsleistungen, Reparaturen oder Softwareanpassungen umfassen. Diese Leistungen sind in der Regel spezifisch auf die Bedürfnisse des Kunden zugeschnitten und werden separat von anderen Leistungen abgerechnet. Es ist wichtig, diese Leistungen klar zu definieren und zu dokumentieren, um Missverständnisse zu vermeiden und eine angemessene Abrechnung sicherzustellen. **


Was ist eine sonstige Leistung Umsatzsteuer?
Eine sonstige Leistung Umsatzsteuer bezieht sich auf eine Dienstleistung oder Lieferung, die nicht unter eine spezifische Kategorie fällt, aber dennoch der Umsatzsteuer unterliegt. Diese Art von Leistungen können vielfältig sein und sind in der Regel in der Umsatzsteuergesetzgebung definiert. Unternehmen müssen die Umsatzsteuer auf sonstige Leistungen entsprechend den geltenden Vorschriften berechnen und an das Finanzamt abführen. Es ist wichtig, die genauen Regelungen für sonstige Leistungen in Bezug auf die Umsatzsteuerpflicht zu kennen, um steuerliche Verpflichtungen korrekt zu erfüllen. **
Was ist eine innergemeinschaftliche sonstige Leistung?
Eine innergemeinschaftliche sonstige Leistung ist eine Dienstleistung, die zwischen Unternehmen aus verschiedenen EU-Mitgliedstaaten erbracht wird. Diese Leistungen sind steuerpflichtig und unterliegen den Regelungen des EU-Mehrwertsteuersystems. Beispiele für innergemeinschaftliche sonstige Leistungen sind Beratungsdienstleistungen, Softwareentwicklung oder Werbedienstleistungen, die zwischen Unternehmen aus verschiedenen EU-Ländern erbracht werden. Es ist wichtig, diese Leistungen korrekt zu behandeln, um mögliche Steuerfallen zu vermeiden und die gesetzlichen Vorschriften einzuhalten. Unternehmen müssen die entsprechenden Dokumente und Nachweise sorgfältig aufbewahren, um bei Bedarf die Richtigkeit ihrer Umsatzsteuererklärungen nachweisen zu können. **
Top-Angebote
Produkte zum Begriff Sonstige Kosten:
-
Kosten- und Gebührenrecht, Fachbücher von Sabine JungbauerDie Buchreihe für angehende Rechtsfachwirte/innen zur erfolgreichen Vorbereitung auf die Prüfung zur Rechtsfachwirtin/zum Rechtsfachwirt gibt es die Übungsbücher bei C.F. Müller in der bewährten Reihe 'ReFaWi', herausgegeben von Sabine Jungbauer. Versierte Autoren mit Prüfungserfahrung stellen aktuelle Aufgaben in allen Schwierigkeitsstufen, ergänzt durch Erläuterungen und Tipps, übersichtlich und einprägsam dar. Die Fälle orientieren sich an der täglichen Anwaltspraxis. Mit neuen und überarbeiteten Fällen, umfangreichem Fragenkatalog und Hinweisen für das Fachgespräch - auch für die mündliche Prüfung! Aus dem Inhalt: Nach hilfreichen Nutzungstipps zur Arbeit mit dem Buch werden folgende Themen ausführlich besprochen und erläutert: die Abrechnung in bürgerlichen Rechtsstreitigkeiten, z.B. Teil-Einspruch gegen Versäumnisurteil, Mehrvergleich und mehrere Auftraggeber, Kostenquotelung mit und ohne PKH/VKH, Zurückverweisung und Verweisung, teilweise Bewilligung von Prozess- und Verfahrenskostenhilfe, selbstständiges Beweisverfahren, Terminsgebühr-Besonderheiten, einstweilige Verfügung und Hauptsacheverfahren, Verbindung und Trennung von Rechtsstreitigkeiten, Zusatzgebühr für besonders umfangreiche Beweisaufnahmen, Bestimmung des Gegenstandswertes, z.B. Entwurf eines Vertrages, unbestimmter Schmerzensgeldantrag und -rente, Familiensachen, Kostenfestsetzungsverfahren, Abrechnung in Straf- und Bussgeldsachen – Anzahl der Angelegenheiten – Zusatzgebühr bei entbehrlicher Hauptverhandlung, Abrechnung von aussergerichtlicher Vertretung, Anrechnung der Geschäftsgebühr mit verschiedenen Konstellationen, Kettenanrechnungen, u.v.m. Inklusive Musterklausuren auf Prüfungsniveau unter Zeitvorgabe und ausführlichem Frage-Antwort-Teil.34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kosten- und Leistungsrechnung, Fachbücher von Jörg WöltjeUnternehmen sind einem immer höheren Wettbewerbsdruck ausgesetzt. Umso wichtiger ist eine effiziente Kostenkontrolle. Dieses Buch bietet Ihnen einen praktischen Einstieg in die Kosten- und Leistungsrechnung. So kennen Sie stets die aktuellen Zahlen und können das Unternehmen sicher steuern. Inhalte: - Alle Verfahren und Fachbegriffe auf einen Blick - Mehr Transparenz und Kontrolle in der Finanzplanung - Online-Plattform: Excel-Rechner zur Liquidität, Cashflow, Finanzplanung etc. - Mit zahlreichen Übungen und Lösungen Neu in der 3. Auflage: Life-Cycle-Costing (Produktlebenszyklusrechnung), leichter nachvollziehbare vertiefte Beispiele, mehr Schritt-für-Schrittabfolgen Digitale Extras: - Rechner und Übersichten - Aufgaben und Lösungen.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kommunale Kosten- und Leistungsrechnung, Fachbücher von Falko SchusterDie Kosten- und Leistungsrechnung müssen die Städte, Kreise und Gemeinden nicht neu entdecken. Im Gegenteil, es handelt sich hierbei um ein betriebswirtschaftliches Instrumentarium, das in Kommunalverwaltungen seit vielen Jahren mit Erfolg eingesetzt wird. Die in den letzten Jahren zu verzeichnende radikale Veränderung des kommunalen Haushaltsrechts hat allerdings auch die Kosten- und Leistungsrechnung berührt. Diese Neuerungen und aktuellen Ansätze werden deshalb in der vorliegenden dritten Auflage aufgegriffen und anschaulich thematisiert.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind sonstige Kosten?
Was sind sonstige Kosten? Sonstige Kosten sind Ausgaben, die nicht direkt mit der Produktion eines Produkts oder der Erbringung einer Dienstleistung in Verbindung stehen, aber dennoch für das Unternehmen anfallen. Dazu gehören beispielsweise Verwaltungskosten, Marketingkosten, Reparatur- und Wartungskosten sowie Versicherungsbeiträge. Diese Kosten können einen erheblichen Anteil an den Gesamtkosten eines Unternehmens ausmachen und sollten daher sorgfältig überwacht und kontrolliert werden. Es ist wichtig, diese Kosten im Blick zu behalten, um die Rentabilität des Unternehmens sicherzustellen und mögliche Einsparungspotenziale zu identifizieren. **
-
Was sind sonstige anrechenbare Kosten?
Sonstige anrechenbare Kosten sind Ausgaben, die im Rahmen eines Projekts oder einer Transaktion entstehen und für die Abrechnung oder Erstattung in Betracht gezogen werden können. Dazu gehören beispielsweise Reisekosten, Materialkosten, Gebühren oder Lizenzgebühren. Diese Kosten müssen angemessen und nachvollziehbar sein, um erstattet werden zu können. Es ist wichtig, alle anrechenbaren Kosten sorgfältig zu dokumentieren, um eine reibungslose Abrechnung zu gewährleisten. Letztendlich dienen anrechenbare Kosten dazu, sicherzustellen, dass alle Ausgaben im Rahmen des vereinbarten Budgets bleiben und transparent abgerechnet werden können. **
-
Was fällt unter sonstige Kosten BWA?
Was fällt unter sonstige Kosten BWA? In der Betriebswirtschaftlichen Auswertung (BWA) fallen unter sonstige Kosten alle Aufwendungen, die nicht den Betriebs- oder Personalkosten zugeordnet werden können. Dazu gehören beispielsweise Reparaturen, Versicherungen, Werbekosten oder Reisekosten. Diese Kostenpositionen sind oft individuell und können je nach Unternehmen variieren. Es ist wichtig, diese Kosten genau zu erfassen und zu überwachen, um die finanzielle Situation des Unternehmens richtig einschätzen zu können. **
-
Was sind sonstige Kosten in der BWA?
In der Betriebswirtschaftlichen Auswertung (BWA) sind sonstige Kosten alle Kosten, die nicht den direkten oder indirekten Betriebskosten zugeordnet werden können. Dazu gehören beispielsweise Reparatur- und Wartungskosten, Werbekosten, Versicherungsbeiträge oder auch Reisekosten. Diese Kosten können je nach Unternehmen und Branche stark variieren und haben oft keinen direkten Zusammenhang mit der Produktion oder dem Vertrieb von Waren oder Dienstleistungen. Es ist wichtig, diese Kosten genau zu erfassen und zu überwachen, um die Gesamtkostenstruktur des Unternehmens zu verstehen und gegebenenfalls Anpassungen vorzunehmen. **
Ähnliche Suchbegriffe für Sonstige Kosten
-
Wöltje, Jörg: Kosten- und LeistungsrechnungKosten- und Leistungsrechnung , Alle Verfahren und Systeme auf einen Blick, Kostenrechnung für Studium, Controlling und Praxis: Kalkulation, Deckungsbeitrag, Plankostenrechnung , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 3. aktualisierte und überarbeitete Auflage 2022, Erscheinungsjahr: 20220818, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Wöltje, Jörg, Auflage: 22003, Auflage/Ausgabe: 3. aktualisierte und überarbeitete Auflage 2022, Seitenzahl/Blattzahl: 487, Keyword: Cashflow; Finanzplanung; Kostenarten; Kostenrechnung; Kostenstellung; Kostenträger; Leistungsrechnung; Liquidität; Plankosten; Wirtschaftlichkeit, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Optimieren, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Kosten- und Leistungsrechnung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 239, Breite: 167, Höhe: 27, Gewicht: 824, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783648079294 9783648024577, eBook EAN: 9783648165713 9783648165706, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 3957239,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Langenbeck, Jochen: Kosten- und LeistungsrechnungKosten- und Leistungsrechnung , Kosten- und Leistungsrechnung auf einfachem Weg verstehen und anwenden Dieses Lehrbuch aus der Reihe "NWB Studium Betriebswirtschaft" vermittelt Ihnen das aktuelle Grundlagenwissen aus einem Teilbereich des betriebswirtschaftlichen Rechnungswesens, der Kosten- und Leistungsrechnung. Viele Übungen erleichtern das Verständnis des Stoffes. Die übersichtliche und klare Darstellung mit vielen Erklärungen und praxisrelevanten Beispielen unterstützt bei dem Selbststudium und fördert Ihren Lernerfolg. Die aktuelle Auflage wurde überarbeitet und aktualisiert. Ein ausführliches Stichwortverzeichnis macht das Lehrbuch gleichzeitig zu einem Nachschlagewerk bzw. Kostenrechnungs-Lexikon. Das Trainingsbuch (Übungen zur Kosten- und Leistungsrechnung) vom selben Autor ist die ideale Ergänzung zu diesem Lehrbuch. Aus dem Inhalt: Grundlagen. Kostenartenrechnung. Kostenstellenrechnung (BAB I). Kostenträgerrechnung. Besonderheiten der Kostenrechnung im Handel. Teilkostenrechnung. Plankostenrechnung. Rechnen mit Maschinenstundensätzen. Neuere Kostenrechnungsverfahren. Planungsrechnung. Controlling. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 3., überarbeitete Auflage, Erscheinungsjahr: 20170706, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Version inklusive, Titel der Reihe: NWB Studium Betriebswirtschaftslehre##, Autoren: Langenbeck, Jochen~Burgfeld-Schächer, Beate, Auflage: 17003, Auflage/Ausgabe: 3., überarbeitete Auflage, Keyword: Kostenstellen; Kostenstellenrechnung; Kostenträgerrechnung; Planungsrechnung; Rechnungswesen; Controlling; Kostenarten; Kostenartenrechnung; Kostenrechnung, Fallstudien; Lehrbuch, Fachschema: Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Rechnungswesen~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Rechnungswesen: Lehrbücher, Handbücher~Makroökonomie~Betriebswirtschaft und Management: Lehrbücher, Handbücher, Warengruppe: HC/Betriebswirtschaft, Sender’s product category: BUNDLE, Länge: 238, Breite: 170, Höhe: 20, Gewicht: 634, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Vermietung eine sonstige Leistung?
Ist Vermietung eine sonstige Leistung? Diese Frage hängt von der Definition von "sonstiger Leistung" ab. Im Allgemeinen bezieht sich eine sonstige Leistung auf Dienstleistungen, die nicht unter die üblichen Kategorien wie Lieferung von Waren oder Dienstleistungen fallen. Vermietung könnte als eine solche Dienstleistung betrachtet werden, da sie nicht direkt mit dem Verkauf von Waren oder Dienstleistungen verbunden ist. Es kommt jedoch auch darauf an, in welchem Kontext die Frage gestellt wird, da die steuerliche Behandlung von Vermietungen je nach Land und Gesetzgebung unterschiedlich sein kann. In einigen Fällen könnte Vermietung als sonstige Leistung betrachtet werden, während sie in anderen Fällen möglicherweise nicht unter diese Kategorie fällt. **
-
Was ist eine sonstige Leistung?
Was ist eine sonstige Leistung? Eine sonstige Leistung bezieht sich auf Dienstleistungen oder Lieferungen, die nicht unter die üblichen Kategorien von Waren oder Dienstleistungen fallen. Sie können beispielsweise Beratungsleistungen, Reparaturen oder Softwareanpassungen umfassen. Diese Leistungen sind in der Regel spezifisch auf die Bedürfnisse des Kunden zugeschnitten und werden separat von anderen Leistungen abgerechnet. Es ist wichtig, diese Leistungen klar zu definieren und zu dokumentieren, um Missverständnisse zu vermeiden und eine angemessene Abrechnung sicherzustellen. **
-
Was ist eine sonstige Leistung Umsatzsteuer?
Eine sonstige Leistung Umsatzsteuer bezieht sich auf eine Dienstleistung oder Lieferung, die nicht unter eine spezifische Kategorie fällt, aber dennoch der Umsatzsteuer unterliegt. Diese Art von Leistungen können vielfältig sein und sind in der Regel in der Umsatzsteuergesetzgebung definiert. Unternehmen müssen die Umsatzsteuer auf sonstige Leistungen entsprechend den geltenden Vorschriften berechnen und an das Finanzamt abführen. Es ist wichtig, die genauen Regelungen für sonstige Leistungen in Bezug auf die Umsatzsteuerpflicht zu kennen, um steuerliche Verpflichtungen korrekt zu erfüllen. **
-
Was ist eine innergemeinschaftliche sonstige Leistung?
Eine innergemeinschaftliche sonstige Leistung ist eine Dienstleistung, die zwischen Unternehmen aus verschiedenen EU-Mitgliedstaaten erbracht wird. Diese Leistungen sind steuerpflichtig und unterliegen den Regelungen des EU-Mehrwertsteuersystems. Beispiele für innergemeinschaftliche sonstige Leistungen sind Beratungsdienstleistungen, Softwareentwicklung oder Werbedienstleistungen, die zwischen Unternehmen aus verschiedenen EU-Ländern erbracht werden. Es ist wichtig, diese Leistungen korrekt zu behandeln, um mögliche Steuerfallen zu vermeiden und die gesetzlichen Vorschriften einzuhalten. Unternehmen müssen die entsprechenden Dokumente und Nachweise sorgfältig aufbewahren, um bei Bedarf die Richtigkeit ihrer Umsatzsteuererklärungen nachweisen zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.